

En vista de los vaivenes de los mercados financieros en los últimos años y el colapso de los sistemas de seguridad social, muchas personas han comenzando a preocuparse por la cantidad de dinero que han apartado, o más bien, la que no han apartado para su retiro. Sin embargo, no tiene sentido mirar hacia atrás. Usted tiene un futuro por delante y existen algunas cosas básicas que puede hacer para comenzar su plan de retiro.
Retiro
Hay una vida después de cumplir 60 años… haga que sea digna.
¿Por qué comenzar ahora? Porque no es demasiado tarde.
No obstante, por cada 10 años que Usted dejó pasar para comenzar su planificación del retiro, le generó, entre otros, el siguiente costo: Tendrá que triplicar el dinero que ahorrará anualmente. Algunos lo llaman poder de las reglas del interés compuesto.
A mi me gusta decir que es la herramienta que refleja cuánto dinero perdemos cada día, por no haber comenzado ayer. En el cuadro se muestra cómo funciona: Digamos que usted tiene 10,000 dólares para invertir. Suponga que puede agregar anualmente 2,500 dólares a esa cantidad, y que su retorno anual promedio será de 8%.
Todavía tiene tiempo para comenzar su plan de retiro. Por supuesto, los activos reales pueden variar y esto no representa una inversión particular, y ademas, no hemos considerados los impuestos que posiblemente Usted deba pagar.
Comenzando a determinada Edad / A los 65 años obtiene
No olvide la inflación
Antes de emocionarse demasiado por el poder de las reglas del interés compuesto, recuerde que la inflación puede afectar su poder de compra. Lo que parece mucho dinero en la actualidad, probablemente no lo será dentro de 30 ó 40 años.
La inflación ha dado de qué hablar en los últimos años. Tenga en cuenta que una inflación pequeña puede acumularse en un período de 20 ó 30 años. Considere seriamente este ejemplo. Una estampilla postal costaba 6 centavos de dólar en 1970. En la actualidad, esa misma estampilla cuesta 82 centavos.
En 2020 costaba 55. Seis años después, 82. Casi un cincuenta por ciento más, sin crisis, sin default y sin nadie a quien culpar.
Eso es en dólares. El que ahorra en dólares también pierde. Solo que más despacio, y por eso no lo nota.
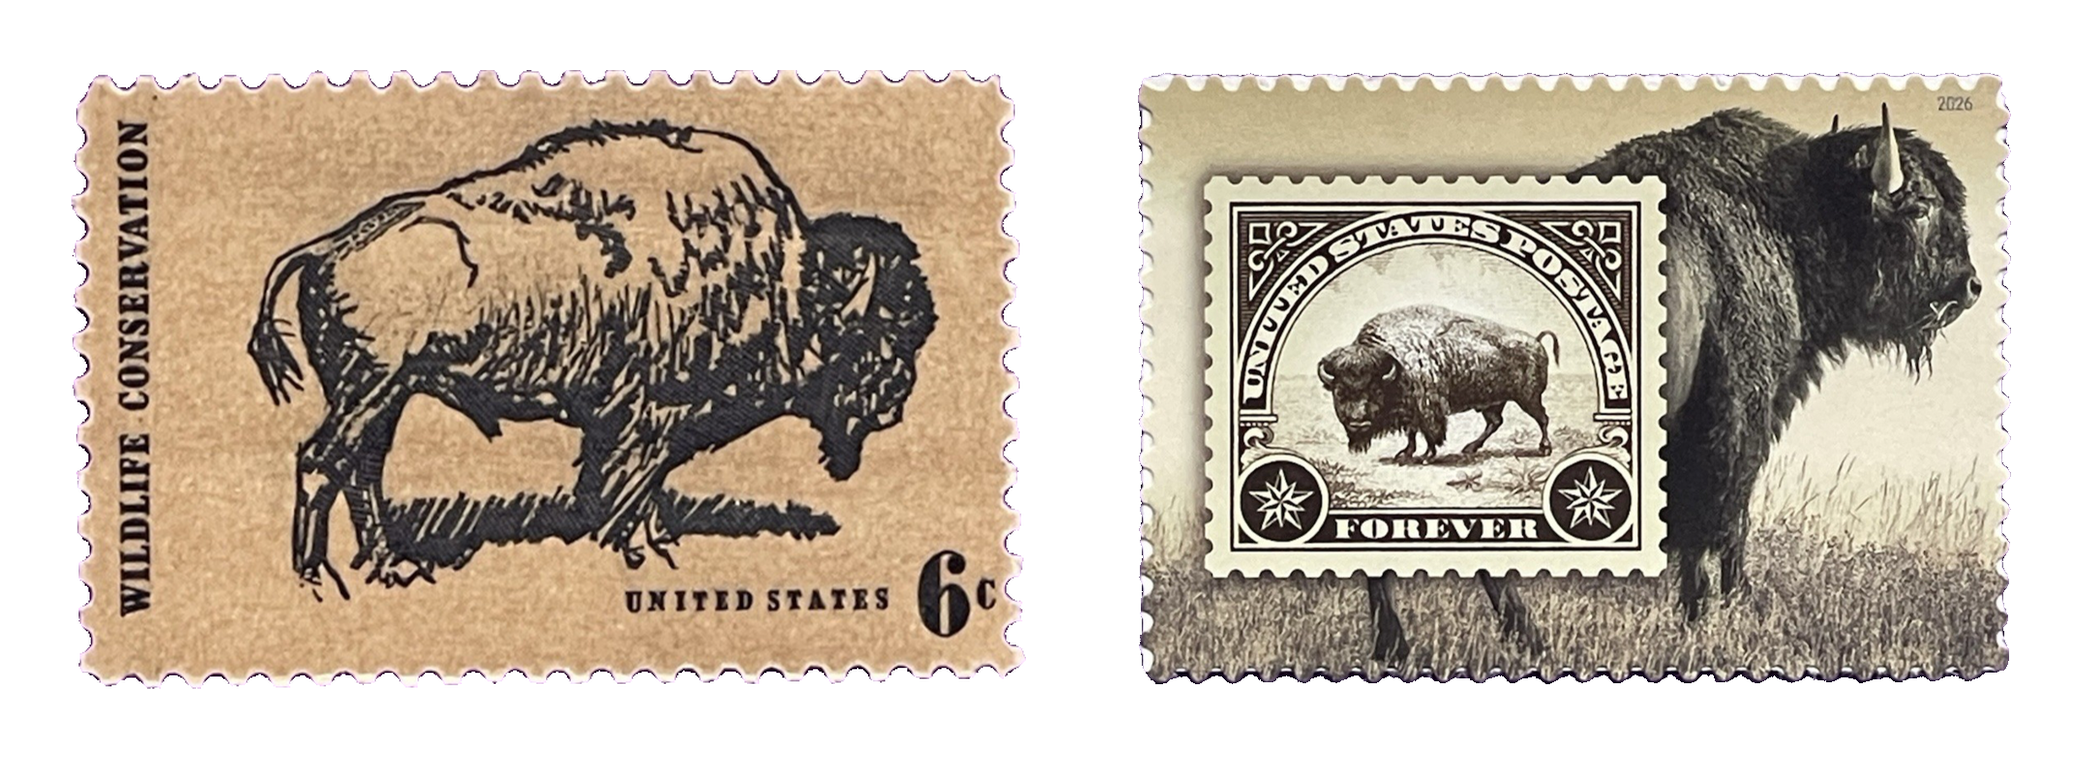
1970 = 6 Cent. de dólar
2026 = 82 Cent. de dólar
¿Qué ingresos necesitará?
Una regla sencilla es que probablemente necesitará reemplazar entre el 70% y el 90% de su ingreso previo al retiro. Si hoy gana 1.500 dólares por mes, hablamos de entre 1.050 y 1.350 mensuales, todos los meses, durante veinte años o más.
Puesto de otro modo: alrededor de 300.000 dólares.
Esa es la cifra. No la de un patrimonio ideal, sino la que hace falta para seguir viviendo como vive hoy.
La buena noticia es que nadie junta 300.000 dólares de una vez. Se juntan apartando una parte todos los meses, durante mucho tiempo. Cuánto depende de cuándo empiece: alrededor del 10% de su ingreso si empieza a los treinta, cerca del 20% si deja pasar veinte años.
El porcentaje no lo fija el mercado. Lo fija la fecha en que decide empezar.
¿Quién pagará su retiro?
Su ingreso durante el retiro puede venir de tres lugares. Conviene mirarlos de atrás para adelante.
El primero es usted. Sus inversiones personales son la única fuente que no depende de una decisión ajena, y por eso terminan siendo la principal.
El segundo es ANSES. Existe, va a estar, y no fue diseñado para financiar completamente su retiro. Es un piso, no un plan.
El tercero son los planes del empleador, que en Argentina casi no existen. Sobrevive una versión distinta: los seguros de hombre clave, que la empresa contrata sobre la vida de alguien que le resulta esencial. Es un beneficio real, pero está pensado para proteger a la empresa antes que a la familia.
Planes del empleador
ANSES
Inversiones Personales
Tres cuartas partes de su retiro no las pagará nadie más que usted.
Ya sea con su dinero, con el de sus hijos, o con un menor nivel de vida.
Beneficios Flexibles. Usted elije:
Algunas personas sueñan con alcanzar un Objetivo, otras se esfuerzan por conseguirlo.
Nos comunicaremos con Ud. dentro de las próximas 72 horas hábiles. Después de nuestro contacto, no tiene obligación de conceder entrevistas. Si lo hiciera, lo haremos de la forma que usted prefiera: digital o personalmente.
Recuerde: Durante todo el proceso, siempre estamos a disposición para responder sus preguntas.
La decisión no es dentro de 20 años. Es hoy.
Complete el formulario y comenzaremos a estructurar su plan de retiro personalizado.